
JAKARTA: Perubahan struktur jaringan, dualitas aset, dan gejolak harga menempatkan BlockDAG pada persimpangan penting. Apakah ini awal transformasi teknologi yang memperkuat ekosistem, atau justru fase ketidakpastian yang menuntut investor mengevaluasi kembali risiko kepemilikannya?
Pasar aset kripto tidak hanya bergerak karena perubahan harga, tetapi juga karena perubahan ekspektasi terhadap masa depan sebuah proyek. Dalam ekosistem blockchain, keputusan mengenai arsitektur jaringan, distribusi koin, mekanisme penambangan, dan hak pemegang aset dapat mengubah persepsi investor secara drastis. Situasi inilah yang menjadi penting dalam menganalisis dinamika BlockDAG (BDAG), khususnya ketika muncul pembahasan mengenai perbedaan antara New BDAG dan Legacy BDAG.
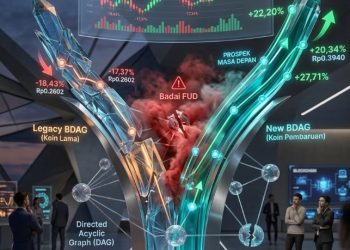
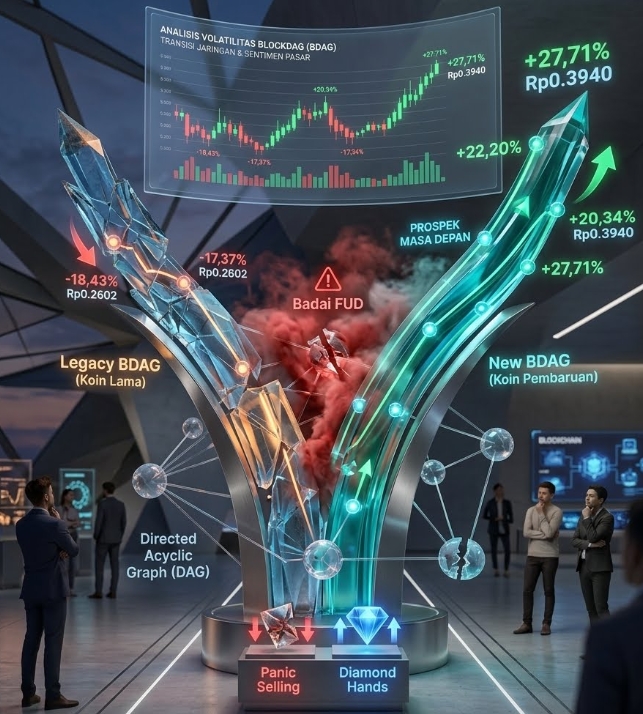
Data historis harga yang ditampilkan dalam tangkapan layar notifikasi pada pertengahan Oktober 2026 memperlihatkan pergerakan yang sangat tajam. Harga BDAG tercatat turun dari Rp0,3193 menjadi Rp0,2602, sebelum kemudian mengalami pemulihan hingga Rp0,3940. Perubahan tersebut menunjukkan betapa cepatnya nilai pasar dapat bergerak ketika tekanan jual, permintaan spekulatif, dan ekspektasi terhadap perkembangan proyek bertemu dalam periode yang berdekatan.
Namun, volatilitas tidak boleh langsung ditafsirkan sebagai bukti keberhasilan maupun kegagalan sebuah proyek. Kenaikan harga tidak otomatis membuktikan bahwa fundamental membaik, sebagaimana penurunan harga tidak selalu berarti teknologi telah kehilangan prospek. Penilaian yang lebih mendalam harus memisahkan tiga hal: kondisi pasar, perubahan teknis jaringan, dan kepastian hak ekonomi yang dimiliki investor.
Dalam konteks tersebut, persoalan BlockDAG bukan semata-mata apakah harga BDAG dapat kembali naik, melainkan apakah perubahan struktur ekosistem mampu menghasilkan jaringan yang berfungsi, distribusi aset yang jelas, likuiditas berkelanjutan, serta utilitas yang dapat dipertanggungjawabkan.
1. Membaca Volatilitas BDAG: Dari Tekanan Jual hingga Pemulihan Lebih dari 50 Persen
Data notifikasi yang menjadi dasar analisis memperlihatkan rangkaian perubahan harga yang menarik untuk dikaji.
Pada 14 Oktober 2026, BDAG tercatat mengalami penurunan sebesar 17,37% menuju Rp0,3193. Sehari kemudian, 15 Oktober, harga kembali melemah 18,43% hingga mencapai Rp0,2602. Dua penurunan tersebut menempatkan harga pada tekanan yang cukup besar dalam waktu singkat.
Pada 16 Oktober, arah pergerakan berubah dengan kenaikan 22,20% menuju Rp0,3201. Penguatan berlanjut pada 17 Oktober dengan kenaikan 20,34% ke Rp0,3849. Notifikasi berikutnya mencatat peningkatan sebesar 27,71% menuju Rp0,3940 dalam periode sekitar 19 jam yang ditampilkan aplikasi.
Angka-angka tersebut perlu dipahami sebagai data yang tercantum dalam notifikasi pengguna, bukan sebagai rekonstruksi lengkap perdagangan di seluruh bursa. Harga, waktu pencatatan, pasangan perdagangan, dan sumber data tetap perlu diperiksa sebelum dijadikan dasar keputusan investasi.
Meski demikian, perubahan dari Rp0,2602 ke Rp0,3940 setara dengan kenaikan sekitar 51,4%. Pemulihan sebesar ini cukup signifikan untuk menunjukkan bahwa tekanan pasar telah berubah, setidaknya pada periode yang diamati.
Akan tetapi, terdapat perbedaan penting antara pemulihan harga dan pemulihan fundamental.
Pemulihan harga dapat berlangsung karena meningkatnya permintaan, berkurangnya tekanan jual, aktivitas spekulatif, perubahan sentimen, atau likuiditas yang relatif tipis. Sementara itu, pemulihan fundamental membutuhkan bukti yang lebih kuat, seperti peningkatan penggunaan jaringan, pertumbuhan aktivitas transaksi, keandalan perangkat lunak, transparansi pasokan, dan perkembangan utilitas ekonomi.
Karena itu, kenaikan lebih dari 50% tidak cukup untuk menyimpulkan bahwa kepercayaan investor telah pulih secara menyeluruh. Kesimpulan tersebut baru dapat dipertimbangkan apabila pergerakan harga didukung volume perdagangan yang sehat, likuiditas yang memadai, dan perkembangan proyek yang dapat diverifikasi.
Mengapa volatilitas ekstrem dapat terjadi?
Ada beberapa mekanisme yang dapat menghasilkan perubahan harga seperti ini.
Pertama, ketidakseimbangan antara permintaan dan penawaran. Jika jumlah pembeli yang bersedia mengambil risiko meningkat ketika penjual mulai berkurang, harga dapat melonjak dalam waktu singkat. Sebaliknya, ketika banyak pemegang aset ingin keluar melalui pasar dengan kedalaman terbatas, penurunan dapat berlangsung sangat cepat.
Kedua, perubahan ekspektasi. Pengumuman mengenai jaringan baru, distribusi koin, atau mekanisme migrasi dapat mengubah cara investor menilai aset lama dan aset baru.
Ketiga, ketidakpastian informasi. Ketika komunitas belum memahami sepenuhnya aturan kepemilikan dan distribusi, rumor maupun interpretasi yang saling bertentangan dapat memperbesar gejolak.
Keempat, aktivitas spekulatif. Pelaku pasar dapat membeli setelah penurunan tajam atau menjual ketika harga melonjak. Perilaku ini berpotensi memperbesar fluktuasi, terutama apabila volume perdagangan dan kedalaman pasar tidak cukup kuat.
Dengan demikian, volatilitas BDAG sebaiknya dipandang sebagai sinyal bahwa risiko pasar sedang tinggi, bukan sebagai bukti otomatis bahwa harga sedang menuju pemulihan jangka panjang.
2. FUD, Transparansi, dan Persoalan Kepercayaan Investor
Dalam industri kripto, istilah Fear, Uncertainty, and Doubt (FUD) digunakan untuk menggambarkan ketakutan, ketidakpastian, dan keraguan yang berkembang di tengah komunitas. Narasi negatif dapat menyebar melalui media, forum, grup percakapan, dan media sosial.
Namun, terdapat kesalahan umum yang perlu dihindari: menganggap setiap kritik sebagai FUD yang sengaja diciptakan untuk menjatuhkan harga.
Kritik mengenai keterlambatan distribusi, ketidaksesuaian informasi penggalangan dana, perubahan peta jalan, atau ketidakjelasan mekanisme migrasi dapat merupakan pertanyaan yang sah. Sebaliknya, tuduhan manipulasi, penipuan, atau sabotase juga tidak boleh diterima tanpa bukti.
Sikap analitis yang sehat adalah menguji setiap klaim melalui dokumentasi dan bukti yang dapat diperiksa.
Dalam kasus BlockDAG, isu mengenai proses pengembangan, distribusi perangkat penambangan, dan pelaksanaan peta jalan perlu ditempatkan dalam kategori pertanyaan yang memerlukan verifikasi. Pemberitaan media atau diskusi komunitas dapat menjadi titik awal pemeriksaan, tetapi tidak dengan sendirinya membuktikan seluruh tuduhan maupun membantahnya.
Investor sebaiknya memeriksa beberapa indikator utama:
- Apakah jaringan beroperasi sesuai spesifikasi yang diumumkan?
- Apakah perangkat lunak, penjelajah blok, dan data transaksi dapat diverifikasi secara independen?
- Apakah informasi pasokan dan distribusi koin konsisten di berbagai dokumentasi resmi?
- Apakah mekanisme perpindahan aset dijelaskan secara rinci, termasuk siapa yang memenuhi syarat dan bagaimana prosesnya berlangsung?
- Apakah pengembang menyampaikan perubahan peta jalan secara transparan?
Pertanyaan-pertanyaan tersebut jauh lebih produktif dibandingkan sekadar memilih antara optimisme berlebihan dan kepanikan.
Investor juga perlu memahami bahwa harga pasar tidak selalu mencerminkan seluruh informasi fundamental secara langsung. Harga dapat bereaksi berlebihan terhadap kabar buruk, tetapi juga dapat naik terlalu tinggi ketika komunitas membangun ekspektasi yang belum didukung hasil nyata.
Oleh karena itu, istilah FUD tidak boleh dijadikan alasan untuk mengabaikan risiko. Kritik yang terbukti benar justru dapat membantu investor memahami persoalan yang perlu diselesaikan oleh pengembang.
3. New BDAG dan Legacy BDAG: Apakah Ini Benar-Benar Hard Fork?
Salah satu aspek paling penting dalam pembahasan BlockDAG adalah munculnya istilah New BDAG dan Legacy BDAG.
Untuk memahami konsekuensinya, investor perlu membedakan beberapa mekanisme yang sering dianggap sama, padahal memiliki implikasi teknis dan ekonomi yang berbeda.
Hard fork terjadi ketika perubahan aturan protokol menyebabkan jaringan terbagi menjadi dua versi yang tidak lagi sepenuhnya kompatibel. Apabila kedua versi terus beroperasi, keduanya dapat membentuk rantai terpisah dengan aturan konsensus dan riwayat transaksi masing-masing.
Namun, keberadaan dua nama aset tidak otomatis membuktikan terjadinya hard fork.
Sebuah proyek juga dapat meluncurkan jaringan baru, melakukan migrasi token, membuat mekanisme penukaran, atau mempertahankan aset lama sambil memperkenalkan aset baru. Setiap mekanisme memiliki konsekuensi berbeda terhadap kepemilikan, pasokan, likuiditas, dan hak pemegang aset.
Karena itu, hubungan antara New BDAG dan Legacy BDAG harus dinilai berdasarkan implementasi teknis dan aturan resminya, bukan semata-mata berdasarkan penyebutan istilah fork.
Ada sejumlah pertanyaan mendasar yang perlu dijawab.
Pertama, apakah kedua aset memiliki jaringan dan buku besar transaksi yang benar-benar terpisah?
Kedua, apakah Legacy BDAG masih dapat ditransfer, ditambang, dan diperdagangkan berdasarkan aturan protokolnya sendiri?
Ketiga, apakah New BDAG merupakan kelanjutan dari jaringan sebelumnya, hasil migrasi, atau jaringan baru dengan struktur ekonomi berbeda?
Keempat, apakah pemegang Legacy BDAG mempunyai hak untuk menukarkan asetnya menjadi New BDAG? Jika ada, bagaimana rasio penukarannya, periode pelaksanaannya, dan persyaratan kelayakannya?
Kelima, apakah kepemilikan di bursa, dompet pribadi, atau kontrak staking diperlakukan secara berbeda?
Tanpa jawaban yang jelas, istilah New dan Legacy hanya memberikan gambaran nama, bukan kepastian hak ekonomi.
Pelajaran dari Bitcoin–Bitcoin Cash dan Ethereum–Ethereum Classic
Sejarah kripto memberikan dua contoh penting tentang percabangan jaringan.
Bitcoin dan Bitcoin Cash berpisah pada 2017 setelah perbedaan pandangan mengenai pengembangan kapasitas transaksi Bitcoin. Bitcoin Cash kemudian melanjutkan jaringan tersendiri dengan aturan protokol yang berbeda.
Ethereum dan Ethereum Classic juga memiliki sejarah percabangan pada 2016, berkaitan dengan respons komunitas terhadap peristiwa eksploitasi The DAO. Kedua jaringan kemudian melanjutkan perjalanan masing-masing dengan arah pengembangan dan komunitas yang berbeda.
Kedua kasus tersebut memperlihatkan bahwa percabangan dapat menghasilkan dua aset yang tetap hidup secara bersamaan. Namun, keberadaan dua aset tidak menjamin keduanya akan memiliki kapitalisasi pasar, tingkat adopsi, likuiditas, atau daya tahan yang setara.
Ada pelajaran yang lebih penting: nilai jangka panjang tidak ditentukan hanya oleh nama jaringan atau siapa yang mengklaim sebagai penerus asli. Nilai dipengaruhi oleh keamanan, aktivitas ekonomi, pengembang, pengguna, likuiditas, dukungan infrastruktur, dan kemampuan jaringan mempertahankan relevansi.
Meski demikian, analogi tersebut memiliki batas. Bitcoin Cash dan Ethereum Classic berkembang dari percabangan jaringan yang memiliki sejarah teknis tertentu. Apabila perubahan BlockDAG ternyata merupakan migrasi terencana atau peluncuran aset baru, mekanismenya tidak dapat langsung disamakan dengan kedua peristiwa tersebut.
Karena itu, istilah fork sebaiknya digunakan secara teknis dan hati-hati, sampai mekanisme sebenarnya dapat dipastikan.
4. Tokenomics New BDAG: Pasokan 150 Miliar dan Implikasi Distribusi
Informasi yang menjadi dasar narasi proyek menyebutkan bahwa New BDAG memiliki pasokan maksimum sebesar 150 miliar koin, dengan 50 miliar dialokasikan untuk pengguna lama yang memenuhi persyaratan tertentu.
Angka tersebut penting, tetapi harus dibaca sebagai klaim mengenai struktur alokasi yang perlu dicocokkan dengan dokumentasi resmi terbaru. Pasokan maksimum, pasokan beredar, pasokan yang telah diterbitkan, dan jumlah koin yang benar-benar dapat diperdagangkan adalah empat ukuran berbeda.
Jika angka 150 miliar merupakan batas maksimum dan alokasi 50 miliar benar-benar disediakan untuk kelompok pemegang lama yang memenuhi syarat, alokasi tersebut setara dengan sepertiga dari total pasokan maksimum.
Namun, alokasi tidak sama dengan distribusi aktual. Koin yang dicadangkan belum tentu langsung diterbitkan, dapat ditransfer, atau tersedia di pasar. Persyaratan klaim, jadwal pembukaan, mekanisme penguncian, dan jumlah penerima yang memenuhi syarat dapat memengaruhi pasokan efektif.
Dari sudut pandang ekonomi, terdapat beberapa implikasi.
Pertama, potensi tekanan penawaran. Jika koin baru didistribusikan kepada banyak penerima yang kemudian menjualnya, pasokan yang tersedia di pasar dapat meningkat. Dampaknya bergantung pada jumlah koin yang benar-benar masuk ke pasar dan kemampuan permintaan menyerap penjualan.
Kedua, potensi ketimpangan hak ekonomi. Apabila hanya kelompok tertentu yang memenuhi syarat memperoleh New BDAG, pemegang aset yang membeli melalui bursa mungkin menghadapi situasi berbeda. Perbedaan ini harus dinilai berdasarkan aturan resmi, waktu pembelian, jenis aset, dan ketentuan yang berlaku.
Ketiga, risiko kebingungan valuasi. Ketika dua aset memiliki nama serupa, investor dapat keliru membandingkan harga per koin tanpa mempertimbangkan pasokan, fungsi, jaringan, dan hak yang melekat pada masing-masing aset.
Keempat, risiko dilusi ekonomi. Walaupun jumlah koin seseorang tidak berubah, nilai ekonominya dapat terpengaruh apabila pasokan yang beredar bertambah lebih cepat daripada permintaan dan penggunaan jaringan.
Investor tidak seharusnya menilai tokenomics hanya berdasarkan besarnya total pasokan. Faktor yang lebih relevan adalah bagaimana pasokan tersebut diterbitkan, siapa penerimanya, kapan dapat diperdagangkan, dan utilitas apa yang menciptakan permintaan berkelanjutan.
5. Nasib Pemegang Legacy BDAG: Tetap Bernilai atau Kehilangan Relevansi?
Apabila Legacy BDAG tetap dipertahankan sebagai aset terpisah, keberadaannya tidak otomatis berarti koin tersebut tidak bernilai. Namun, keberadaan pasar juga tidak otomatis menjamin nilainya akan bertahan.
Nilai sebuah aset digital ditentukan oleh kombinasi permintaan, likuiditas, utilitas, keamanan, akses perdagangan, dan ekspektasi pasar. Legacy BDAG dapat mempertahankan nilai ekonomi jika tetap memiliki pasar yang berfungsi dan penggunaan yang relevan. Sebaliknya, aset tersebut dapat kehilangan daya tarik apabila aktivitas jaringan melemah atau permintaan berpindah ke ekosistem baru.
Hal pertama yang perlu diperiksa adalah kemampuan transfer. Apakah koin dapat dipindahkan secara normal, apakah transaksi tercatat dengan benar, dan apakah jaringan masih mendapatkan dukungan teknis?
Hal kedua adalah kualitas likuiditas. Volume perdagangan harian perlu dibandingkan dengan kedalaman buku pesanan. Volume yang besar tidak selalu berarti pasar sehat apabila aktivitas hanya terkonsentrasi pada sedikit pasangan perdagangan atau tidak disertai kedalaman yang memadai.
Hal ketiga adalah dukungan bursa. Status pencatatan, penghentian deposit dan penarikan, serta perubahan jaringan yang didukung oleh bursa dapat memengaruhi kemampuan investor mengakses asetnya.
Hal keempat adalah utilitas. Jika Legacy BDAG memiliki penggunaan nyata yang dapat diverifikasi, terdapat alasan ekonomi untuk memantau keberlanjutannya. Namun, apabila utilitas yang disebutkan hanya berupa rencana atau pengumuman tanpa implementasi, nilai tersebut masih bergantung pada ekspektasi.
Hal kelima adalah mekanisme pembelian kembali atau buyback. Apabila terdapat klaim bahwa pengembang atau pihak tertentu melakukan pembelian kembali, investor perlu memastikan sumber dana, jadwal, volume, alamat transaksi, dan bukti pelaksanaannya. Tanpa bukti tersebut, buyback tidak boleh diperlakukan sebagai jaminan harga atau perlindungan terhadap penurunan.
Dengan demikian, Legacy BDAG harus dinilai sebagai aset dengan profil risiko tersendiri, bukan semata-mata sebagai koin lama yang pasti akan naik atau pasti akan ditinggalkan.
6. Harga Naik, Tetapi Apakah Nilai Ekosistem Ikut Meningkat?
Perbedaan antara harga dan nilai menjadi sangat penting dalam fase transisi jaringan.
Harga merupakan nilai transaksi yang terbentuk di pasar pada waktu tertentu. Sementara itu, nilai ekonomi jangka panjang berkaitan dengan kemampuan aset menghasilkan manfaat, mempertahankan permintaan, dan memperoleh dukungan dari aktivitas jaringan.
Sebagai contoh, suatu aset dapat naik 30% dalam sehari karena pasokan jual terbatas dan munculnya pembelian spekulatif. Namun, jika tidak terdapat pertumbuhan penggunaan jaringan atau likuiditas yang memadai, kenaikan tersebut dapat berbalik dengan cepat.
Sebaliknya, proyek yang terus membangun infrastruktur dan memperluas penggunaan mungkin belum segera mencerminkan perkembangan itu dalam harga pasar.
Untuk menilai BlockDAG secara lebih objektif, terdapat lima kelompok indikator yang layak dipantau.
- Indikator jaringan: aktivitas transaksi, jumlah pengguna aktif yang dapat diverifikasi, kestabilan node, dan kinerja perangkat lunak.
- Indikator pasar: volume perdagangan, kedalaman likuiditas, selisih harga beli-jual, serta konsistensi harga antarbursa.
- Indikator tokenomics: pasokan beredar, jadwal distribusi, pembukaan koin, dan mekanisme migrasi.
- Indikator pengembangan: pembaruan perangkat lunak, pelaksanaan peta jalan, dokumentasi teknis, dan audit keamanan.
- Indikator utilitas: aplikasi yang benar-benar beroperasi, aktivitas ekonomi pengguna, dan permintaan aset yang tidak semata-mata berasal dari spekulasi.
Kelima kelompok tersebut memberikan dasar yang lebih kuat dibandingkan hanya mengikuti grafik harga atau narasi media sosial.
7. Strategi Investor: Menghadapi Ketidakpastian Tanpa Terjebak Euforia
Bagi pemegang BDAG, langkah pertama bukan memprediksi harga tertinggi berikutnya, melainkan memastikan aset yang dimiliki dan memahami hak yang menyertainya.
Investor perlu membedakan kepemilikan Legacy BDAG, alokasi New BDAG, serta saldo yang mungkin berada dalam staking atau kontrak tertentu. Saldo pada antarmuka aplikasi tidak selalu sama dengan saldo yang dapat ditransfer saat itu juga. Status kontrak, periode penguncian, dan mekanisme klaim harus diperiksa secara terpisah.
Jika tersedia mekanisme migrasi atau klaim, gunakan dokumentasi resmi dan pastikan alamat situs serta kontrak benar. Jangan memberikan frasa pemulihan dompet, kunci privat, atau akses penandatanganan transaksi kepada pihak yang mengaku membantu proses migrasi.
Dari sisi investasi, strategi perlu disesuaikan dengan tingkat ketidakpastian.
Pembelian bertahap atau Dollar Cost Averaging dapat mengurangi ketergantungan pada satu titik masuk, tetapi tidak menjamin keuntungan dan tidak menghilangkan risiko penurunan permanen. Strategi tersebut tidak tepat diterapkan secara otomatis pada aset yang fundamental, likuiditas, atau status kepemilikannya belum jelas.
Investor juga perlu menentukan batas risiko yang dapat diterima. Menempatkan seluruh modal pada satu aset berisiko tinggi dapat memperbesar dampak jika terjadi kegagalan teknis, penghentian perdagangan, atau perubahan aturan distribusi.
Bagi pemegang jangka panjang, keputusan mempertahankan aset sebaiknya didasarkan pada perkembangan jaringan dan kejelasan hak kepemilikan, bukan hanya keyakinan bahwa harga suatu hari akan kembali ke level sebelumnya.
Sementara itu, pedagang jangka pendek perlu memahami bahwa kenaikan tajam dapat diikuti koreksi yang sama agresifnya. Harga yang bergerak naik tidak selalu menandakan tren sehat, terutama jika volume dan kedalaman pasar tidak mendukung.
Prinsip terpentingnya adalah menghindari dua ekstrem: menjual karena panik tanpa memahami informasi yang relevan, atau mempertahankan aset tanpa batas hanya karena tidak ingin mengakui risiko.
8. Tiga Skenario Masa Depan BlockDAG
Masa depan BlockDAG dapat dianalisis melalui tiga skenario utama. Skenario ini bukan prediksi pasti, melainkan kerangka untuk menilai perkembangan yang mungkin terjadi.
Skenario pertama: Transisi berhasil dan ekosistem berkembang
Dalam skenario optimistis, jaringan baru beroperasi dengan baik, mekanisme distribusi aset jelas, dan aplikasi mulai menghasilkan aktivitas ekonomi yang dapat diverifikasi. Dukungan pengembang, pengguna, dan penyedia likuiditas bertumbuh secara berkelanjutan.
Dalam kondisi tersebut, New BDAG berpotensi memperoleh permintaan berdasarkan fungsi jaringan. Legacy BDAG juga dapat mempertahankan pasar apabila masih memiliki utilitas dan dukungan yang relevan.
Namun, keberhasilan teknis tetap tidak menjamin kenaikan harga. Valuasi, pasokan beredar, dan permintaan pasar akan tetap menentukan nilai ekonominya.
Skenario kedua: Transisi berjalan, tetapi pasar terfragmentasi
Dalam skenario menengah, kedua aset tetap tersedia, tetapi likuiditas dan komunitas terbagi. Sebagian pengguna berfokus pada jaringan baru, sedangkan sebagian lainnya tetap memperdagangkan aset lama.
Situasi ini dapat menimbulkan perbedaan harga yang lebar, kebingungan mengenai hak kepemilikan, serta kesulitan menentukan nilai wajar masing-masing aset.
Ekosistem mungkin tetap bertahan, tetapi investor harus menanggung kompleksitas tambahan dalam menilai aset dan mengakses pasar.
Skenario ketiga: Ketidakpastian teknis dan ekonomi membesar
Dalam skenario negatif, proses migrasi tidak berjalan sesuai harapan, informasi distribusi tidak transparan, atau jaringan gagal menghasilkan penggunaan yang memadai. Likuiditas dapat menurun dan kepercayaan pasar melemah.
Apabila kondisi tersebut terjadi, kedua aset dapat menghadapi tekanan, meskipun tingkat dampaknya belum tentu sama. Aset baru tidak otomatis lebih aman daripada aset lama, dan aset lama tidak otomatis terlindungi hanya karena telah lebih dahulu diperdagangkan.
Indikator yang perlu diperhatikan adalah keterlambatan yang tidak dijelaskan, gangguan transaksi, perubahan aturan yang tidak transparan, penurunan likuiditas, serta ketidaksesuaian antara pengumuman dan bukti implementasi.
9. Kesimpulan: Persimpangan BlockDAG Ditentukan oleh Eksekusi, Bukan Sekadar Harga
Pergerakan BDAG dari Rp0,2602 menuju Rp0,3940 memperlihatkan volatilitas yang sangat tinggi dan pemulihan sekitar 51,4% dari titik terendah yang tercatat dalam data notifikasi. Fenomena tersebut menarik, tetapi belum cukup untuk menyimpulkan bahwa fundamental proyek telah pulih atau bahwa tren kenaikan akan berlanjut.
Persoalan yang lebih mendasar terletak pada transisi ekosistem, hubungan antara New BDAG dan Legacy BDAG, serta kepastian hak ekonomi pemegang aset. Jika perubahan tersebut benar-benar menciptakan struktur jaringan baru, keberhasilannya harus dibuktikan melalui implementasi teknis, transparansi distribusi, keamanan, dan penggunaan nyata.
Sejarah Bitcoin–Bitcoin Cash dan Ethereum–Ethereum Classic mengajarkan bahwa dua jaringan yang berpisah dapat terus hidup, tetapi tidak harus berkembang dengan nilai ekonomi yang setara. Keberlanjutan ditentukan oleh kemampuan masing-masing jaringan membangun komunitas, likuiditas, infrastruktur, dan utilitas.
Bagi investor, pertanyaan terpenting bukan sekadar apakah BDAG akan naik atau turun dalam beberapa hari mendatang. Pertanyaan yang lebih relevan adalah apakah aset yang dimiliki masih memiliki fungsi yang jelas, apakah hak kepemilikannya dapat diverifikasi, dan apakah perkembangan proyek sejalan dengan ekspektasi yang membentuk harga.
Pada akhirnya, BlockDAG berada pada persimpangan antara janji teknologi dan pembuktian ekonomi. Jika pengembang mampu menghadirkan jaringan yang berfungsi, distribusi yang transparan, serta utilitas yang nyata, transisi ini berpotensi menjadi fondasi pertumbuhan. Sebaliknya, apabila ketidakpastian mengenai hak aset, likuiditas, dan implementasi terus berlanjut, volatilitas dapat menjadi gejala risiko yang lebih dalam.
Kesimpulan investasi yang paling rasional adalah menilai BlockDAG berdasarkan bukti, bukan euforia; berdasarkan mekanisme kepemilikan, bukan sekadar nama koin; dan berdasarkan keberhasilan implementasi, bukan hanya kenaikan harga sesaat.