
Oleh: Redaksi | 21 Oktober 2026
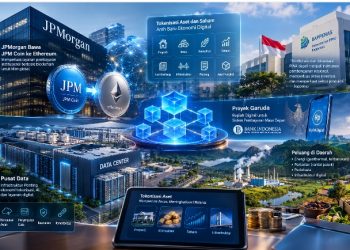
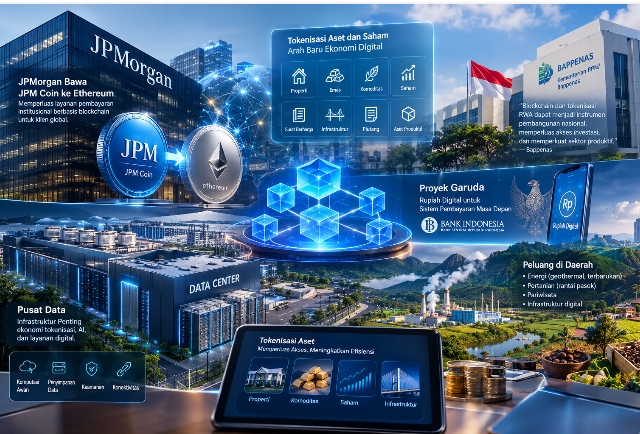
JAKARTA: Keputusan JPMorgan Chase memperluas penggunaan JPM Coin ke jaringan utama Ethereum menjadi perkembangan penting dalam transformasi sistem keuangan global. Langkah yang diumumkan pada 19 Oktober 2026 itu memperlihatkan bagaimana teknologi blockchain semakin digunakan untuk mendukung pembayaran institusional, pemindahan dana, dan penyelesaian transaksi aset digital. Perkembangan ini bukan sekadar inovasi teknologi perbankan, melainkan bagian dari perubahan cara uang, surat berharga, dan aset ekonomi direpresentasikan serta dipindahkan melalui infrastruktur digital.
J.P. Morgan
+1
Di tengah perkembangan tersebut, Indonesia menghadapi peluang strategis untuk mempercepat pembangunan ekonomi digital melalui tokenisasi aset, penguatan infrastruktur pusat data, serta pengembangan jaringan blockchain yang sesuai dengan kebutuhan nasional. Proyek Garuda Bank Indonesia dan arah kebijakan Kementerian Perencanaan Pembangunan Nasional/Bappenas memberikan konteks penting untuk memahami bagaimana transformasi ini dapat dikembangkan dengan tetap memperhatikan kedaulatan rupiah, kepastian hukum, perlindungan konsumen, dan manfaat ekonomi bagi masyarakat.
Pesan utamanya semakin jelas: tokenisasi aset berpotensi menjadi bagian penting dari evolusi pasar modal dan pembiayaan ekonomi, sementara kesiapan infrastruktur, regulasi, dan tata kelola akan menentukan siapa yang mampu mengambil manfaat paling besar dari perubahan tersebut.
JPM Coin: Ketika Infrastruktur Perbankan Mulai Bergerak ke Blockchain Publik
JPMorgan melalui unit bisnis blockchain Kinexys membawa JPM Coin, dengan kode JPMD, ke jaringan utama Ethereum untuk memperluas pilihan infrastruktur transaksi bagi nasabah institusional. Sebelumnya, JPM Coin telah tersedia melalui jaringan Base sejak November 2025. Perluasan tersebut memungkinkan nasabah institusional yang memenuhi persyaratan bank menggunakan token deposito dolar dalam ekosistem yang mendukung transaksi berbasis blockchain.
J.P. Morgan
+1
Hal yang perlu dipahami, JPM Coin bukan sekadar aset kripto yang nilainya ditentukan oleh perdagangan bebas di pasar. JPMD merupakan representasi deposito dolar Amerika Serikat yang tercatat pada JPMorgan. Penggunaannya dibatasi bagi klien institusional yang memenuhi persyaratan bank. Dengan demikian, produk tersebut berbeda dari stablecoin publik yang dapat memiliki mekanisme penerbitan, penebusan, pengelolaan cadangan, dan akses pengguna yang berbeda.
Dalam transaksi keuangan konvensional, pemindahan dana antarinstansi dapat melibatkan beberapa sistem pencatatan, proses rekonsiliasi, dan tahapan penyelesaian. Tokenisasi deposito memungkinkan representasi dana dipindahkan melalui jaringan blockchain yang kompatibel, sehingga berpotensi mengurangi hambatan operasional. Namun, kecepatan penyelesaian tetap bergantung pada aturan transaksi, likuiditas, tata kelola jaringan, serta proses kepatuhan yang berlaku.
Menurut informasi yang disampaikan JPMorgan, platform Kinexys telah memproses transaksi kumulatif lebih dari US$4 triliun dengan rata-rata volume transaksi sekitar US$7 miliar per hari. Angka tersebut menggambarkan keseluruhan aktivitas platform, bukan jumlah JPM Coin yang beredar ataupun volume JPMD di Ethereum. Pembedaan ini penting agar pembaca tidak menyamakan kapasitas operasional sebuah platform dengan nilai pasar token tertentu.
J.P. Morgan
+1
Mengapa Ethereum Dipilih untuk Transaksi Institusional?
Ethereum mempunyai ekosistem aplikasi terdesentralisasi, kontrak pintar, dan aset digital yang berkembang. Dalam konteks keuangan institusional, ekosistem tersebut menawarkan kemungkinan menghubungkan dana digital dengan instrumen investasi, agunan, dan aset yang telah direpresentasikan dalam bentuk token. JPMorgan menyebut kedalaman likuiditas dan aktivitas aset tokenisasi sebagai pertimbangan penting dalam memperluas JPM Coin ke jaringan tersebut.
Penerapan ini juga memperlihatkan bahwa perusahaan keuangan besar tidak harus memilih antara sistem perbankan tradisional dan blockchain publik secara mutlak. Keduanya dapat dihubungkan melalui desain teknis dan pengaturan kelembagaan yang sesuai. Bank tetap mengelola hubungan nasabah, deposito, dan kepatuhan, sedangkan jaringan blockchain menyediakan sarana pencatatan serta pemindahan representasi digital berdasarkan ketentuan yang ditetapkan.
Meskipun berjalan di jaringan publik, JPMD tidak otomatis menjadi token yang dapat dibeli dan diperdagangkan secara bebas oleh seluruh masyarakat. Aksesnya tetap mengikuti persyaratan JPMorgan. Ini menjadi pelajaran penting bagi pengembangan industri blockchain: jaringan yang terbuka secara teknis tidak selalu berarti setiap produk keuangan di dalamnya terbuka untuk semua orang.
Bagi dunia usaha, perkembangan tersebut memberi sinyal bahwa blockchain mulai digunakan untuk kebutuhan operasional yang nyata, bukan hanya untuk perdagangan aset spekulatif. Perusahaan dapat mengeksplorasi pemindahan dana, pengelolaan kas, pembayaran lintas sistem, dan penyelesaian transaksi aset digital. Nilai ekonominya terletak pada efisiensi dan keandalan proses, bukan semata-mata pada kenaikan harga token.
Tokenisasi Aset Riil Menjadi Arah Baru Ekonomi Digital
Tokenisasi aset riil atau Real World Asset (RWA) adalah proses merepresentasikan hak atau kepentingan ekonomi atas aset dunia nyata dalam bentuk token digital. Aset yang berpotensi ditokenisasi mencakup emas, komoditas pertanian, properti, surat berharga, piutang, dan infrastruktur. Akan tetapi, bentuk hak yang diwakili token harus dijelaskan secara hukum dan tidak otomatis sama dengan kepemilikan langsung atas aset fisik.
Sebagai contoh, suatu perusahaan memiliki aset gudang dengan nilai yang telah dinilai secara independen. Melalui skema tokenisasi yang sesuai hukum, perusahaan dapat menawarkan representasi kepentingan ekonomi tertentu kepada investor. Hak investor dapat berupa manfaat ekonomi, pembagian pendapatan, atau kepentingan lain berdasarkan kontrak yang berlaku. Tokenisasi tidak dengan sendirinya memindahkan sertifikat tanah maupun menghapus kewajiban hukum yang melekat pada aset tersebut.
Manfaat yang diharapkan mencakup pencatatan kepemilikan yang lebih terstruktur, otomatisasi distribusi pendapatan, efisiensi administrasi, serta kemungkinan memperluas partisipasi investor. Dalam skema yang memenuhi ketentuan, pembagian aset menjadi unit digital juga berpotensi menurunkan nilai minimum partisipasi. Namun, keterjangkauan investasi bergantung pada struktur penawaran, biaya, likuiditas, dan aturan perlindungan investor.
Karena itu, tokenisasi bukan sekadar mengubah aset menjadi kode digital. Prosesnya harus memastikan bahwa aset dasar benar-benar ada, hak yang ditawarkan dapat ditegakkan, penilaian dilakukan secara wajar, serta pengelolaannya dapat diaudit. Tanpa fondasi tersebut, tokenisasi justru berisiko menciptakan klaim digital yang sulit dibuktikan ketika terjadi sengketa.
Saham dan Pasar Modal: Menuju Representasi Digital
Salah satu bidang yang berpotensi mengalami perubahan besar adalah pasar modal. Saham secara ekonomi mewakili kepemilikan dalam perusahaan, dengan hak yang ditentukan oleh peraturan dan dokumen perusahaan. Dalam model tokenisasi saham, representasi digital dapat digunakan untuk mendukung pencatatan, pemindahan, dan penyelesaian transaksi, sepanjang struktur tersebut diakui oleh kerangka hukum yang berlaku.
Tokenisasi saham tidak berarti setiap perusahaan dapat menerbitkan token sendiri lalu langsung menganggapnya setara dengan saham yang tercatat di bursa. Penerbitan saham, pencatatan pemegang saham, hak suara, pembagian dividen, pengawasan perdagangan, serta perlindungan investor tetap membutuhkan kepastian hukum. Token yang sekadar mengikuti harga saham tanpa memberikan hak kepemilikan juga berbeda dari saham yang benar-benar ditokenisasi.
Perubahan yang mungkin terjadi adalah berkembangnya sistem yang menghubungkan pencatatan efek, pembayaran, dan penyelesaian transaksi dalam alur digital yang lebih terpadu. Kontrak pintar dapat membantu menjalankan ketentuan tertentu secara otomatis, misalnya distribusi pendapatan atau pemeriksaan persyaratan transaksi. Meski demikian, otomatisasi tidak menghilangkan kebutuhan pengawasan, mekanisme koreksi, maupun penyelesaian sengketa.
Dengan perkembangan infrastruktur seperti yang dilakukan JPMorgan, tokenisasi saham dan surat berharga patut dipandang sebagai arah transformasi yang semakin relevan. Keniscayaan di sini bukan berarti semua saham pasti akan berpindah ke blockchain dalam waktu dekat. Artinya, pelaku pasar perlu mempersiapkan diri menghadapi kemungkinan perubahan cara aset diterbitkan, dicatat, diperdagangkan, dan diselesaikan.
Bappenas Telah Membuka Ruang Kebijakan bagi Tokenisasi
Di Indonesia, pembahasan tokenisasi telah masuk ke dalam agenda transformasi ekonomi digital pemerintah. Pada 27 Juli 2026, Kementerian PPN/Bappenas menyampaikan dorongan pengembangan tokenisasi RWA sebagai inovasi pembiayaan pembangunan, perluasan akses investasi, dan penguatan sektor produktif. Bappenas menyoroti potensi penerapannya pada properti, komoditas, emas, surat berharga, serta aset infrastruktur.
Kementerian PPN/Bappenas
Arah tersebut penting karena menunjukkan bahwa tokenisasi dapat dibahas sebagai instrumen pengembangan ekonomi, bukan semata-mata sebagai kegiatan perdagangan kripto. Dengan desain yang tepat, aset produktif yang selama ini sulit diakses investor tertentu berpotensi memperoleh alternatif pembiayaan. Petani, pengelola pariwisata, perusahaan infrastruktur, dan pelaku usaha lokal dapat menjadi bagian dari ekosistem tersebut apabila kepemilikan, manfaat ekonomi, serta mekanisme investasinya memenuhi persyaratan yang berlaku.
Pada 12 Agustus 2026, Bappenas juga menegaskan bahwa blockchain perlu diarahkan untuk memberikan manfaat nyata bagi pembangunan nasional. Pemerintah menyoroti potensi teknologi tersebut dalam meningkatkan efisiensi, transparansi, keterlacakan, integritas, dan kepercayaan. Dalam kerangka pembangunan digital, blockchain dapat mendukung pengelolaan data, pemerintahan digital, dan pengembangan kegiatan ekonomi produktif.
Kementerian PPN/Bappenas
+1
Namun, dukungan kebijakan terhadap pengembangan teknologi tidak boleh ditafsirkan sebagai persetujuan otomatis terhadap setiap proyek blockchain atau penerbitan token. Bappenas sendiri menekankan perlunya tata kelola, kesiapan infrastruktur, validitas aset dasar, perlindungan konsumen, serta harmonisasi regulasi. Artinya, pelaku industri harus mampu menunjukkan manfaat ekonomi dan kepatuhan yang terukur sebelum mengembangkan produk dalam skala luas.
Proyek Garuda dan Masa Depan Rupiah Digital

Tambahkan ke Favorit
Proyek Garuda merupakan inisiatif Bank Indonesia untuk mengeksplorasi desain Rupiah Digital, yaitu mata uang digital bank sentral atau Central Bank Digital Currency (CBDC). Inisiatif ini melengkapi agenda transformasi sistem pembayaran nasional dan membuka kajian tentang bagaimana uang bank sentral dapat beroperasi dalam lingkungan digital.
Bank Indonesia
+1
Penting membedakan Rupiah Digital dari JPM Coin. Rupiah Digital dirancang sebagai kewajiban atau klaim langsung pemegangnya terhadap Bank Indonesia, sedangkan JPMD merepresentasikan deposito pada bank komersial. Keduanya menggunakan pendekatan representasi digital dalam konteks yang berbeda. Perbedaan penerbit, dasar klaim, dan tujuan penggunaannya menentukan kedudukan hukum serta risiko masing-masing instrumen.
Dalam pengembangan Proyek Garuda, Bank Indonesia telah menguji konsep Rupiah Digital grosir melalui teknologi distributed ledger. Laporan uji konsep yang diterbitkan pada Desember 2024 membahas penerbitan, penebusan, dan pemindahan dana, serta pengujian platform Corda dan Hyperledger Besu. Kajian tersebut juga mengevaluasi potensi kontrak pintar, interoperabilitas, privasi, dan kinerja sistem.
Bank Indonesia
Proyek Garuda tidak boleh disamakan dengan penerapan Rupiah Digital secara penuh. Bank Indonesia menjelaskan bahwa pengujian tahap awal menggunakan jaringan dengan akses terbatas, bukan jaringan publik seperti Bitcoin atau Ethereum. Hasil pengujian teknologi juga tidak otomatis menjadi keputusan final mengenai teknologi yang akan digunakan ketika implementasi berlangsung.
Bank Indonesia
+1
Walaupun demikian, arah pengembangannya memberikan pelajaran strategis. Indonesia membutuhkan infrastruktur yang dapat menghubungkan uang digital, sistem pembayaran, aset keuangan, dan sistem pencatatan tanpa mengabaikan kewenangan bank sentral. Ke depan, interoperabilitas antara berbagai jaringan dapat menjadi faktor penting apabila aset digital dan uang digital semakin digunakan untuk transaksi ekonomi.
Hubungan Proyek Garuda dengan Tokenisasi Aset
Proyek Garuda dan tokenisasi RWA memiliki ruang hubungan pada tingkat infrastruktur, meskipun keduanya bukan program yang sama. Tokenisasi aset membutuhkan mekanisme pembayaran dan penyelesaian transaksi yang andal. Sementara itu, pengembangan uang digital berpotensi membuka pilihan baru bagi penyelesaian transaksi keuangan dalam lingkungan digital, sesuai desain dan kewenangan masing-masing institusi.
Bayangkan suatu perusahaan menerbitkan instrumen investasi yang merepresentasikan pendapatan proyek energi. Investor membeli instrumen tersebut melalui mekanisme yang sah, sementara pembayaran dan pencatatannya dilakukan melalui sistem digital yang terintegrasi. Secara konseptual, aset yang ditokenisasi dan uang digital dapat bekerja dalam satu alur transaksi. Namun, penerapan nyata memerlukan persetujuan regulator, kesesuaian sistem pembayaran, serta kepastian bahwa hak investor terlindungi.
Keterhubungan semacam ini dapat mengurangi kebutuhan rekonsiliasi manual, mempercepat pencatatan transaksi, dan meningkatkan kemampuan audit. Meski demikian, integrasi tidak berarti semua transaksi harus memakai satu blockchain. Sistem yang berbeda dapat dihubungkan melalui mekanisme interoperabilitas yang memenuhi persyaratan keamanan, privasi, dan tata kelola.
Bagi Indonesia, peluangnya adalah membangun ekosistem yang mengutamakan kepentingan nasional. Pengembangan teknologi dapat melibatkan bank, lembaga keuangan, perusahaan teknologi, perguruan tinggi, serta pelaku usaha daerah. Tantangannya ialah memastikan inovasi tidak melampaui kerangka kewenangan institusi dan tidak menimbulkan kesan bahwa token digital swasta dapat menggantikan Rupiah sebagai alat pembayaran yang sah.
Pusat Data Menjadi Infrastruktur Penting Ekonomi Tokenisasi

Tambahkan ke Favorit

Tambahkan ke Favorit

8
Tambahkan ke Favorit
Di balik transaksi blockchain, tokenisasi aset, kecerdasan buatan, dan layanan keuangan digital, terdapat kebutuhan terhadap infrastruktur komputasi yang andal. Pusat data atau data center menyediakan ruang server, jaringan, penyimpanan, sistem pendinginan, keamanan fisik, dan pasokan listrik untuk menjalankan berbagai layanan digital. Perkembangan ekonomi digital karena itu membuka peluang usaha bukan hanya bagi penerbit aset digital, tetapi juga bagi penyedia infrastruktur yang mendukung operasionalnya.
Kebutuhan pembiayaan pusat data semakin relevan seiring rencana ekspansi kapasitas industri di Indonesia. Laporan IDNFinancials pada 5 September 2026 mengutip perkiraan kebutuhan investasi sekitar US$10 juta per megawatt kapasitas pusat data. Angka tersebut merupakan perkiraan industri, bukan biaya universal untuk semua fasilitas, karena kebutuhan investasi berbeda berdasarkan lokasi, spesifikasi teknis, redundansi, dan skala pembangunan.
IDNFinancials
Pusat data dapat menghasilkan pendapatan dari penyewaan ruang rak server, layanan colocation, komputasi awan, penyimpanan data, dan dukungan operasional bagi perusahaan. Dalam kondisi tertentu, fasilitas yang dirancang untuk kebutuhan khusus juga dapat menyediakan lingkungan komputasi bagi operator blockchain. Akan tetapi, menjalankan pusat data tidak sama dengan memperoleh keuntungan dari penambangan atau validasi blockchain. Setiap model bisnis memiliki kebutuhan modal, struktur pendapatan, dan risiko yang berbeda.
Peluang yang menarik adalah menghubungkan pusat data dengan kebutuhan riil industri. Misalnya, perusahaan pertanian membutuhkan sistem keterlacakan komoditas, perusahaan keuangan memerlukan pencatatan transaksi yang aman, dan pengembang kecerdasan buatan membutuhkan daya komputasi. Infrastruktur digital yang melayani kebutuhan tersebut dapat memperoleh pendapatan dari pelanggan nyata, sehingga tidak hanya bergantung pada harga aset kripto.
Peluang Pembiayaan Pusat Data melalui Tokenisasi
Pembangunan pusat data membutuhkan modal besar, waktu pengembangan panjang, serta kepastian pasokan listrik dan konektivitas. Selama ini, pembiayaan dapat berasal dari modal pemilik, pinjaman perbankan, investor institusional, atau pasar modal. Tokenisasi dapat menjadi alternatif tambahan apabila dirancang sebagai instrumen investasi yang sah dan memberikan hak ekonomi yang jelas.
Sebagai ilustrasi, suatu badan usaha dapat menyusun proyek pembangunan pusat data dengan proyeksi pendapatan dari kontrak penyewaan fasilitas. Setelah kelayakan bisnis, kepemilikan lahan, perizinan, kebutuhan energi, dan kontrak pelanggan diverifikasi, badan usaha dapat mengkaji pembiayaan melalui instrumen yang merepresentasikan kepentingan ekonomi tertentu. Token digital hanya menjadi sarana pencatatan atau representasi hak sesuai struktur hukum yang digunakan.
Investor perlu memahami bahwa pendapatan pusat data tidak dijamin hanya karena permintaan komputasi meningkat. Risiko keterisian fasilitas, perubahan teknologi, persaingan harga, biaya listrik, gangguan jaringan, dan kebutuhan pembaruan perangkat keras dapat memengaruhi keuntungan. Oleh karena itu, tokenisasi tidak menghapus risiko investasi, melainkan berpotensi memperluas cara pembiayaan dan administrasi aset.
Apabila dilakukan melalui mekanisme yang tepat, pendekatan ini dapat mempertemukan pemilik modal dengan proyek infrastruktur yang memiliki manfaat ekonomi. Namun, penerbitan token yang menawarkan hak atas saham, pendapatan, atau surat berharga harus mengikuti ketentuan yang berlaku. Kelayakan proyek, keterbukaan informasi, pengawasan, serta hak investor tetap menjadi fondasi utama.
Energi, Blockchain, dan Peluang Pengembangan Ekonomi Daerah
Peluang lain terletak pada pengembangan infrastruktur digital di daerah yang memiliki potensi energi, termasuk energi panas bumi. Pusat data dan jaringan blockchain membutuhkan pasokan listrik yang stabil, sedangkan fasilitas energi membutuhkan model bisnis dan kepastian permintaan jangka panjang. Apabila kedua sektor dapat direncanakan secara terpadu, daerah berpotensi memperoleh kegiatan ekonomi baru dari infrastruktur digital.
Kabupaten Kepahiang di Bengkulu, misalnya, dapat mengkaji potensi pengembangan ekosistem blockchain dan pusat data yang memanfaatkan peluang energi setempat. Wacana ini perlu ditempatkan sebagai rencana yang membutuhkan kajian kelayakan, bukan sebagai proyek yang sudah dipastikan beroperasi. Ketersediaan energi, kapasitas jaringan, perizinan, pembiayaan, serta kondisi teknis lokasi harus diverifikasi sebelum keputusan investasi dibuat.
Di sektor pertanian, tokenisasi dapat dikaji untuk memperkuat pembiayaan rantai pasok kopi dan komoditas lainnya. Data produksi, asal kebun, kualitas hasil panen, transaksi pembelian, dan distribusi dapat dicatat secara terstruktur. Jika sistemnya terhubung dengan mekanisme audit dan verifikasi yang kredibel, informasi tersebut dapat membantu meningkatkan keterlacakan komoditas serta kepercayaan pembeli.
Model serupa berpotensi dikembangkan untuk pariwisata, pergudangan, energi terbarukan, dan aset produktif daerah lainnya. Namun, tokenisasi bukan solusi tunggal atas persoalan ekonomi lokal. Infrastruktur dasar, keterampilan tenaga kerja, akses pasar, tata kelola, dan keberlanjutan usaha tetap menentukan apakah teknologi tersebut benar-benar menghasilkan nilai tambah.
Tantangan Regulasi: Tidak Semua Token Memiliki Kedudukan yang Sama
Indonesia mulai membangun pengalaman pengawasan melalui mekanisme regulatory sandbox yang diselenggarakan Otoritas Jasa Keuangan (OJK). Dalam laporan perkembangan September 2026, OJK menyebut tujuh peserta telah menyelesaikan pengujian dan dinyatakan lulus, mencakup model bisnis tokenisasi emas, surat berharga dengan skema Kontrak Pengelolaan Dana, manfaat kepemilikan properti, serta beberapa model usaha keuangan digital lainnya.
OJK Portal
+1
Perkembangan tersebut memperlihatkan adanya proses pengujian model bisnis tokenisasi di Indonesia. Namun, status lulus dalam sandbox bukan berarti seluruh produk otomatis boleh dipasarkan tanpa persyaratan lanjutan. Pelaku usaha tetap perlu memeriksa kewajiban pendaftaran, perizinan, ketentuan penerbitan dan perdagangan, serta regulasi sektor yang berkaitan dengan aset dasarnya.
Risiko terbesar muncul ketika pemasaran token menjanjikan keuntungan tanpa menjelaskan hak yang dimiliki investor. Sebuah token dapat terlihat meyakinkan di blockchain, tetapi teknologi tidak membuktikan bahwa aset dasarnya benar-benar tersedia atau bahwa penerbit mempunyai kewenangan untuk menawarkan hak tersebut. Karena itu, pemeriksaan hukum dan keuangan harus dilakukan secara terpisah dari verifikasi teknis.
Bagi calon investor, pertanyaan utama bukan sekadar jaringan blockchain apa yang digunakan. Investor harus memahami siapa penerbitnya, apa aset dasarnya, siapa kustodiannya, bagaimana penilaian dilakukan, bagaimana pendapatan dibagikan, serta apa mekanisme penyelesaian ketika terjadi sengketa. Pertanyaan-pertanyaan ini menjadi semakin penting ketika token mewakili saham, surat berharga, properti, atau proyek infrastruktur.
Kesimpulan: Tokenisasi Bukan Lagi Sekadar Wacana Teknologi
Perluasan JPM Coin ke Ethereum memperlihatkan bahwa lembaga keuangan besar semakin serius menghubungkan sistem keuangan tradisional dengan infrastruktur blockchain. Langkah tersebut tidak membuktikan bahwa seluruh aktivitas perbankan akan berpindah ke jaringan publik, tetapi menunjukkan bahwa representasi digital uang dan aset mulai memiliki fungsi nyata dalam transaksi institusional.
J.P. Morgan
+1
Bagi Indonesia, momentum ini dapat dimanfaatkan melalui pengembangan tokenisasi aset produktif, inovasi pasar modal, pembangunan pusat data, dan penguatan infrastruktur ekonomi digital. Arah kebijakan Bappenas mengenai blockchain dan RWA memberikan landasan diskusi pembangunan, sedangkan Proyek Garuda menunjukkan bahwa Bank Indonesia juga mengeksplorasi teknologi buku besar terdistribusi untuk kebutuhan Rupiah Digital. Keduanya memiliki tujuan dan kewenangan berbeda, tetapi sama-sama menegaskan pentingnya kesiapan infrastruktur digital nasional.
Kementerian PPN/Bappenas
+2
Dalam beberapa tahun mendatang, daya saing tidak hanya ditentukan oleh siapa yang memiliki aset paling besar, tetapi juga oleh kemampuan mengelola data, membuktikan hak kepemilikan, menghubungkan sistem pembayaran, dan menyediakan infrastruktur yang aman. Tokenisasi dapat memperluas pilihan pembiayaan, tetapi manfaatnya hanya akan bertahan jika didukung tata kelola yang kuat dan kegiatan ekonomi yang produktif.
Keniscayaan tokenisasi bukanlah bahwa setiap aset harus menjadi token, melainkan bahwa dunia usaha dan pemerintah perlu bersiap menghadapi perubahan cara aset dicatat, dibiayai, dan dipertukarkan. Indonesia memiliki peluang untuk tidak sekadar menjadi pengguna teknologi global, tetapi turut membangun infrastruktur, standar, sumber daya manusia, dan model bisnis yang memberi manfaat bagi perekonomian nasional hingga ke daerah.